Il problema non è il rappel. Il problema è dichiararlo nell’anno sbagliato.
Una SAS che fa agenzia assicurativa incassa nel 2025 un rappel riferito alla produzione 2024.
La compagnia lo chiama “premio produzione 2024”.
L’agente lo vede nell’estratto provvigionale.
Poi arriva la CU.
A quel punto parte la domanda classica:
“È roba del 2024 o del 2025?”
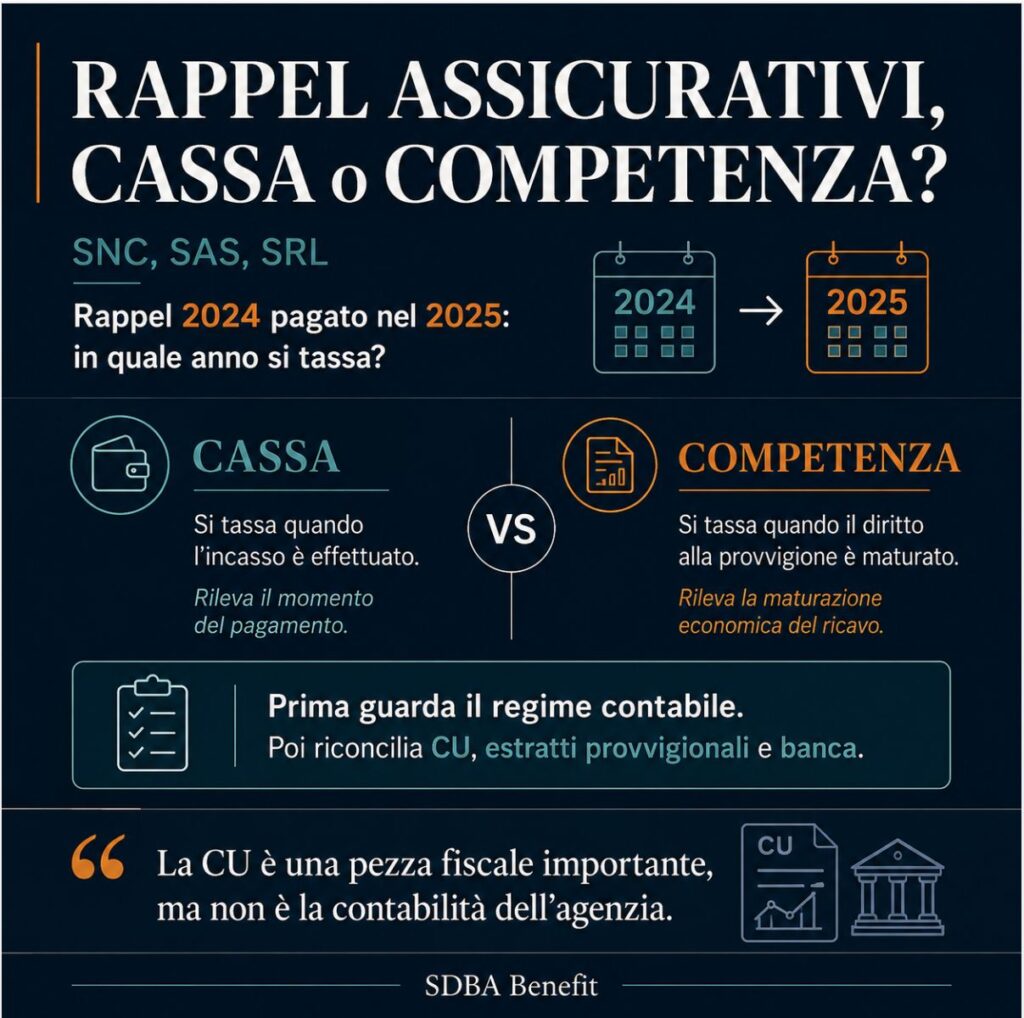
Risposta secca: dipende dal regime contabile.
Se la SAS è in contabilità semplificata, il ragionamento parte dall’incasso. Quindi il premio di produzione 2024, liquidato e pagato nel 2025, normalmente concorre al reddito 2025.
Se invece la SAS è in contabilità ordinaria, si ragiona per competenza. In quel caso bisogna verificare se al 31 dicembre 2024 il diritto al rappel era già certo e determinabile. Se sì, può essere competenza 2024 anche se pagato nel 2025. Se no, no.
Questa distinzione vale soldi.
Non teoria.
Perché sbagliare anno può produrre tre disastri:
- dichiari meno ricavi nel 2025 e ti arriva la differenza dalla CU;
- dichiari due volte lo stesso bonus, una nel 2024 e una nel 2025;
- perdi o gestisci male le ritenute certificate dalla compagnia.
La CU aiuta.
Ma non salva.
La CU è una pezza fiscale importante, ma non è la contabilità dell’agenzia. Prima di portarla in dichiarazione bisogna farla parlare con estratti provvigionali e banca.
Indice
- Il problema non è il rappel. Il problema è dichiararlo nell’anno sbagliato.
- 1. Prima pulizia: non parliamo dei premi assicurativi pagati dai clienti
- 2. La regola se la SAS è in contabilità semplificata
- 3. La regola se la SAS è in contabilità ordinaria
- 4. Cassa “mista”: non è competenza pura, ma non è nemmeno saldo banca
- 5. Il caso pratico: SAS assicurativa in semplificata
- 6. CU della compagnia: documento fiscale, non contabilità
- 7. Ritenute sulle provvigioni assicurative dal 2024: la novità che non puoi ignorare
- 8. Storni, recuperi, trattenute e conguagli: la palude vera
- 9. Soci della SAS: il reddito passa alle persone anche se non prelevano
- 10. Dissenso tecnico operativo: cassa, competenza e CU non parlano la stessa lingua
- 11. Tre esempi numerici pesanti
- 12. Le 12 domande sporche dell’agente assicurativo
- 13. Elenco fonti
- 14. Checklist brutale di chiusura
1. Prima pulizia: non parliamo dei premi assicurativi pagati dai clienti
Chiariamo subito una cosa.
Quando qui diciamo “premi”, non stiamo parlando dei premi assicurativi pagati dai clienti alla compagnia.
Quelli sono un’altra cosa.
Qui parliamo di:
- premi di produzione;
- rappel annuali;
- bonus provvigionali;
- incentivi commerciali;
- conguagli premio;
- extra-compensi collegati agli obiettivi di portafoglio;
- somme aggiuntive riconosciute dalla compagnia all’agenzia.
Sono importi che la compagnia riconosce all’agenzia perché ha prodotto, mantenuto portafoglio, raggiunto target, rispettato indicatori, aumentato determinati rami o centrato obiettivi commerciali.
Il nome cambia.
La sostanza fiscale va letta.
Se è collegato al rapporto di agenzia e alla produzione, lo devi trattare come componente positivo dell’attività dell’agenzia. Non come regalo. Non come “premio morale”. Non come somma da parcheggiare perché “si riferisce all’anno prima”.
La parola “rappel” non crea una zona franca.
La compagnia può usare il gergo commerciale che vuole.
Il Fisco guarda:
- chi paga;
- perché paga;
- quando paga;
- a quale rapporto si collega;
- se ci sono ritenute;
- in quale regime contabile sei.
Commento cinico a latere
Il commerciale della compagnia ti dice: “È il premio 2024”.
Il Fisco ti chiede: “Quando lo hai incassato? In che regime sei? Che cosa dice la CU? Dove sono le ritenute? Come lo hai registrato?”
Sono due mondi diversi.
Nel primo mondo si parla di obiettivi.
Nel secondo si pagano imposte.
2. La regola se la SAS è in contabilità semplificata
Se la SAS assicurativa è in contabilità semplificata, la regola pratica è questa:
il rappel incassato nel 2025 va normalmente nel reddito 2025, anche se si riferisce alla produzione 2024.
Questo è il punto.
Non piace?
Capisco.
Ma è il punto.
L’art. 66 TUIR, per le imprese minori in contabilità semplificata, porta il reddito verso un criterio di cassa. La Circolare Agenzia Entrate 11/E del 13 aprile 2017 lo spiega bene: il regime è improntato alla cassa, anche se non è una cassa secca da conto corrente.
Tradotto per l’agente assicurativo:
se nel 2025 incassi:
| Voce | Importo |
| Provvigioni ordinarie 2025 | 180.000 € |
| Rappel produzione 2024 pagato nel 2025 | 40.000 € |
| Totale componenti positivi da considerare nel 2025 | 220.000 € |
il reddito 2025 non parte da 180.000 euro.
Parte da 220.000 euro.
Poi si ragiona su costi, ritenute, storni, componenti particolari e regole fiscali proprie.
Ma il rappel non resta nel cassetto del 2024 solo perché commercialmente nasce dalla produzione 2024.
Ma perché l’agente tende a sbagliare?
Per tre motivi.
Primo: ragiona da commerciale, non da fiscale.
Dice: “L’ho maturato con la produzione 2024, quindi è del 2024”.
Secondo: guarda l’etichetta della compagnia.
Se sull’estratto c’è scritto “rappel 2024”, pensa che quello sia l’anno fiscale.
Terzo: prende la CU come se fosse il bilancio dell’agenzia.
La CU certifica. Non spiega tutto.
Cosa succede se rimandi il controllo?
Succedono tre cose brutte.
La prima: dichiari il 2025 senza includere il rappel, ma la compagnia lo certifica. A quel punto l’Agenzia vede un dato che non torna.
La seconda: lo hai già “forzato” nel 2024 e poi te lo ritrovi nella CU 2025. Rischio doppia tassazione o correzioni dichiarative.
La terza: gestisci male le ritenute. E quando perdi ritenute buone, non hai fatto pianificazione fiscale. Hai buttato soldi.
Commento cinico a latere
La compagnia ti manda la CU.
Tu pensi: “Perfetto, copio il numero”.
No.
La compagnia certifica quello che ha pagato e trattenuto secondo la sua procedura.
Ma se tu sbagli anno, sbagli riconciliazione o sbagli dichiarazione, l’avviso non arriva al funzionario della compagnia.
Arriva alla SAS.
E poi arriva ai soci.
3. La regola se la SAS è in contabilità ordinaria
Se la SAS è in contabilità ordinaria, cambia il mondo.
Qui non si parte dall’incasso.
Si parte dalla competenza.
L’art. 109 TUIR dice che i ricavi, le spese e gli altri componenti positivi e negativi concorrono a formare il reddito nell’esercizio di competenza. Per le prestazioni di servizi il tema è capire quando la prestazione è ultimata e quando il diritto è certo e determinabile.
Nel mondo delle provvigioni, la questione non è nuova.
La prassi dell’Agenzia delle Entrate sulle provvigioni degli agenti ha collegato la competenza al momento in cui si forma il titolo giuridico della provvigione, guardando anche alla disciplina civilistica del contratto di agenzia.
Tradotto: in ordinaria non basta dire “ho incassato nel 2025”.
Bisogna chiedersi:
- al 31 dicembre 2024 il diritto al rappel era già sorto?
- il contratto di agenzia prevedeva regole chiare?
- gli obiettivi erano già raggiunti?
- l’importo era determinabile?
- mancava solo il pagamento materiale?
- oppure serviva ancora una verifica, approvazione, liquidazione o conguaglio della compagnia?
Queste domande decidono l’anno.
Non la pancia.
Tabella secca
| Situazione | Regime | Anno fiscale probabile |
| Rappel 2024 pagato nel 2025 a SAS semplificata | Cassa mista | 2025 |
| Rappel 2024 certo e determinabile al 31/12/2024, SAS ordinaria | Competenza | 2024 |
| Rappel 2024 non ancora certo al 31/12/2024, liquidato nel 2025 | Competenza da verificare | spesso 2025 |
| Rappel indicato in CU 2025 ma già contabilizzato nel 2024 | Attenzione | riconciliazione obbligatoria |
La domanda vera
La domanda non è:
“Di che anno lo chiama la compagnia?”
La domanda è:
“Quale criterio fiscale governa la SAS?”
Se è semplificata, parti dall’incasso.
Se è ordinaria, parti dalla competenza.
Se non sai in che regime sei, non devi chiudere la dichiarazione.
Devi prima aprire il fascicolo contabile.
4. Cassa “mista”: non è competenza pura, ma non è nemmeno saldo banca
Molti imprenditori sentono “semplificata per cassa” e capiscono:
“Guardo cosa entra e cosa esce dal conto corrente”.
No.
Quella non è contabilità.
È home banking.
La semplificata funziona con un criterio di cassa “misto”.
In generale:
- i ricavi rilevano quando incassati;
- i costi rilevano quando pagati.
Però non tutto segue la banca in modo cieco.
Ci sono componenti che seguono regole proprie:
- ammortamenti;
- plusvalenze;
- minusvalenze;
- perdite su crediti;
- componenti richiamati dall’art. 66 TUIR;
- regole di transizione;
- partite che vanno lette al lordo e non al netto.
Quindi attenzione.
Il conto corrente dice quanto è arrivato netto.
Non sempre dice qual è il ricavo fiscale lordo.
Esempio
La compagnia liquida alla SAS:
| Voce | Importo |
| Provvigioni e rappel lordi | 220.000 € |
| Ritenute operate | 25.300 € |
| Trattenute e recuperi | 6.700 € |
| Netto bonificato | 188.000 € |
L’agente guarda la banca e dice:
“Ho incassato 188.000 euro”.
Fiscalmente, però, non puoi fermarti lì.
Devi capire:
- quanto è provvigione lorda;
- quanto è ritenuta;
- quanto è trattenuta;
- quanto è storno;
- quanto è recupero;
- quanto è partita di anni precedenti;
- quanto è davvero componente positivo 2025.
Il netto in banca è il punto di partenza per fare domande.
Non è la risposta.
5. Il caso pratico: SAS assicurativa in semplificata
Caso.
SAS Alfa Assicurazioni, contabilità semplificata.
Nel 2025 riceve:
| Voce | Importo |
| Provvigioni correnti maturate e pagate nel 2025 | 180.000 € |
| Rappel produzione 2024 liquidato e incassato nel 2025 | 40.000 € |
| Totale lordo liquidato | 220.000 € |
| Ritenute certificate dalla compagnia | 25.300 € |
Domanda:
il rappel da 40.000 euro va tassato nel 2024 o nel 2025?
Risposta operativa:
nel 2025, se la SAS è in semplificata e il rappel è stato incassato nel 2025, salvo situazioni particolari da documentare.
Il fatto che sia “produzione 2024” non basta per spostarlo fiscalmente nel 2024.
Commercialmente è 2024.
Fiscalmente, in semplificata, entra quando è incassato.
Visto in Studio n. 1
Agenzia assicurativa in SAS, due soci, contabilità semplificata.
La compagnia liquida a febbraio 2025 un rappel riferito alla campagna 2024: 42.000 euro.
L’agente lo considera “già del 2024” perché il direttore commerciale gli aveva mandato una mail a dicembre con un conteggio provvisorio.
Peccato che:
- il conteggio definitivo arriva a febbraio;
- il pagamento arriva a marzo;
- la CU della compagnia lo certifica nel periodo 2025;
- la contabilità 2024 non lo aveva registrato in modo coerente.
Risultato: ricavi 2025 sottostimati, ritenute non riconciliate, acconti soci calcolati male.
Il problema non era il rappel.
Il problema era aver confuso una previsione commerciale con un fatto fiscale.
Visto in Studio n. 2
Altra agenzia assicurativa, sempre società di persone.
Rappel annuale: 65.000 euro.
Il cliente guarda solo il netto in banca: 51.000 euro circa.
Non considera ritenute, trattenute, recuperi e uno storno provvigionale relativo a polizze cessate.
La CU riporta un imponibile diverso dal prospetto interno usato per la dichiarazione.
Scostamento da riconciliare: oltre 20.000 euro.
Qui il rischio era doppio:
- dichiarare un importo sbagliato;
- non utilizzare correttamente le ritenute subite.
La frase da scolpire sul muro è questa:
la CU non si copia. La CU si riconcilia.
6. CU della compagnia: documento fiscale, non contabilità
La CU della compagnia è fondamentale.
Ma non è tutto.
Serve per controllare:
- imponibili certificati;
- ritenute operate;
- dati del sostituto;
- periodo d’imposta;
- somme pagate;
- eventuali causali esposte;
- coerenza con dichiarazione e crediti.
Però la CU non ti dice sempre, da sola, come sei arrivato a quel numero.
Non sempre separa come vorresti:
- provvigioni correnti;
- rappel annuali;
- premi produzione;
- conguagli;
- storni;
- recuperi;
- trattenute;
- partite di anni diversi.
E soprattutto non sostituisce:
- estratti provvigionali;
- fatture o documenti emessi;
- quietanze;
- incassi bancari;
- mastrini contabili;
- prospetti ritenute;
- comunicazioni della compagnia;
- contratto di agenzia;
- regolamento del piano incentivante.
Procedura corretta
Prima di chiudere la dichiarazione, devi fare questa riconciliazione:
| Controllo | Cosa devi verificare |
| Estratto provvigionale | lordo, periodo, causali, storni, trattenute |
| Banca | data incasso, importo netto, causale bonifico |
| CU | imponibile certificato e ritenute |
| Contabilità | registrazione corretta nel periodo |
| Dichiarazione | coerenza tra ricavi, ritenute e reddito soci |
Se questi cinque pezzi non parlano tra loro, non hai una dichiarazione.
Hai un numero sperato.
Commento cinico a latere
La compagnia fa il suo lavoro.
Tu devi fare il tuo.
La compagnia non sa se hai trattato quel rappel nel 2024, nel 2025, se lo hai duplicato, se lo hai saltato, se lo hai messo al netto o al lordo.
Certifica.
Fine.
Il problema fiscale resta in casa tua.
7. Ritenute sulle provvigioni assicurative dal 2024: la novità che non puoi ignorare
Dal 2024 il tema è diventato ancora più delicato.
La Legge di Bilancio 2024 ha abrogato l’esonero dall’applicazione della ritenuta d’acconto sulle provvigioni percepite dagli agenti e mediatori di assicurazione.
L’Agenzia delle Entrate, con la Circolare 7/E del 21 marzo 2024, ha dato le istruzioni operative.
La decorrenza pratica è dal 1° aprile 2024.
Tradotto per l’agenzia:
le provvigioni e i compensi comunque denominati, se rientrano nel perimetro dell’art. 25-bis DPR 600/1973, possono essere assoggettati a ritenuta.
Questo cambia il modo di controllare i dati.
Perché prima molti agenti assicurativi erano abituati a ragionare senza CU di provvigioni trattenute in quel modo.
Ora la CU pesa di più.
E pesa anche la riconciliazione.
Base di calcolo della ritenuta: attenzione alla dichiarazione
L’art. 25-bis DPR 600/1973 prevede che la ritenuta sia commisurata, in via ordinaria, al 50% dell’ammontare delle provvigioni.
Se però il percipiente dichiara al committente, preponente o mandante di avvalersi in via continuativa dell’opera di dipendenti o di terzi, la ritenuta è commisurata al 20% dell’ammontare delle provvigioni.
Tradotto: anche questo dato va controllato.
Non basta vedere una ritenuta.
Bisogna capire se è stata calcolata sulla base corretta.
Attenzione ai codici tributo
Storicamente le ritenute sulle provvigioni erano collegate al codice tributo 1038.
Dal 1° gennaio 2017, per effetto della razionalizzazione dei codici tributo, il vecchio 1038 è confluito nel 1040.
Questo dettaglio non serve all’agente per compilare da solo l’F24 della compagnia.
Serve per capire una cosa: quando si parla di ritenute su provvigioni, non si sta parlando di un numerino decorativo.
C’è una filiera fiscale dietro:
- ritenuta;
- versamento;
- Certificazione Unica;
- modello 770;
- scomputo in dichiarazione.
Se manca un pezzo, il credito può diventare una discussione.
Errore tipico
L’agente dice:
“Ho subito la ritenuta, quindi posso scalarla”.
Sì, ma devi dimostrarla.
Devi avere:
- CU coerente;
- importi riconciliati;
- ritenuta effettivamente operata;
- corrispondenza con le somme dichiarate;
- nessuna duplicazione.
La ritenuta non è una leggenda.
È un credito fiscale da trattare bene.
8. Storni, recuperi, trattenute e conguagli: la palude vera
Il rappel è solo il titolo dell’articolo.
La palude vera sono gli aggiustamenti.
Nelle agenzie assicurative non hai solo provvigioni lineari.
Hai:
- storni per polizze annullate;
- recuperi su provvigioni anticipate;
- trattenute per servizi;
- addebiti della compagnia;
- conguagli di fine anno;
- bonus liquidati dopo verifiche;
- premi produzione riparametrati;
- rettifiche su rami specifici;
- partite su subagenti;
- compensazioni interne.
E qui il conto corrente diventa pericoloso.
Perché puoi vedere un bonifico netto e non capire cosa c’è dentro.
Esempio
La compagnia liquida:
| Voce | Importo |
| Provvigioni ordinarie | 180.000 € |
| Rappel | 40.000 € |
| Recupero provvigioni anticipate | -12.000 € |
| Trattenute servizi | -5.000 € |
| Ritenute | -24.000 € |
| Netto pagato | 179.000 € |
Se guardi solo la banca, dichiari 179.000 euro.
Se guardi solo il lordo, rischi di non trattare bene recuperi e trattenute.
Se guardi solo la CU, non capisci il movimento economico.
Devi leggere il prospetto.
Riga per riga.
Con la matita rossa.
Dove sta la fregatura?
La fregatura sta nelle compensazioni.
La compagnia non sempre ti paga tutto e poi ti chiede indietro qualcosa.
Spesso compensa.
Tu vedi meno soldi.
Ma fiscalmente devi capire se quella riduzione è:
- minore ricavo;
- costo;
- storno;
- recupero di un anticipo;
- trattenuta non deducibile;
- partita finanziaria;
- ritenuta fiscale.
Cinque parole diverse.
Cinque effetti fiscali diversi.
9. Soci della SAS: il reddito passa alle persone anche se non prelevano
La SAS è una società di persone.
Quindi il reddito non resta chiuso nella società come in una SRL.
Per l’art. 5 TUIR, il reddito della SAS è imputato ai soci per trasparenza, proporzionalmente alla quota di partecipazione agli utili, indipendentemente dalla percezione.
Tradotto al bar:
il socio paga le imposte anche se non ha prelevato i soldi.
Esempio.
SAS con due soci:
| Socio | Quota utili |
| Socio accomandatario | 70% |
| Socio accomandante | 30% |
Rappel 2024 incassato nel 2025: 40.000 euro.
Se entra nel reddito 2025 della SAS, quel maggior reddito si ribalta sui soci:
| Socio | Quota imponibile su rappel |
| Socio accomandatario 70% | 28.000 € |
| Socio accomandante 30% | 12.000 € |
Poi ognuno paga secondo la propria posizione fiscale.
Il socio può anche dire:
“Ma io quei soldi non li ho presi”.
Fiscalmente non basta.
Nelle società di persone conta l’imputazione del reddito, non il prelievo materiale.
Commento cinico a latere
La SAS è comoda finché produce.
Diventa meno simpatica quando il reddito passa ai soci e la liquidità è rimasta in azienda, assorbita da costi, trattenute, investimenti o debiti.
Per questo il rappel non è solo un tema contabile.
È anche un tema di cassa personale dei soci.
Se lo scopri a giugno, quando arrivano saldo e acconti, non è pianificazione.
È autopsia.
10. Dissenso tecnico operativo: cassa, competenza e CU non parlano la stessa lingua
Qui bisogna stare attenti.
Non c’è un vero conflitto frontale tra norme.
C’è un conflitto pratico tra piani diversi.
Piano 1: la semplificata
L’art. 66 TUIR dice: per le imprese minori si ragiona con criterio di cassa, dentro un sistema misto.
Quindi per una SAS in semplificata il rappel pagato nel 2025 guarda il 2025.
Piano 2: l’ordinaria
L’art. 109 TUIR dice: competenza.
La prassi sulle provvigioni degli agenti ragiona sul momento in cui il diritto alla provvigione matura e sul titolo giuridico.
Quindi per una SAS in ordinaria il rappel può guardare il 2024, se al 31 dicembre 2024 era già certo e determinabile.
Piano 3: la CU
La CU fotografa somme e ritenute certificate dal sostituto.
Ma la CU non decide da sola la competenza civilistico-fiscale della tua contabilità.
Ecco il casino.
L’agente vede una CU 2025 con dentro un rappel 2024.
Il commerciale della compagnia parla di produzione 2024.
Il commercialista deve decidere cosa fare nel 2025.
La risposta non si trova guardando un solo documento.
Si trova incrociando:
- regime contabile;
- data incasso;
- maturazione del diritto;
- contratto di agenzia;
- estratto provvigionale;
- CU;
- banca;
- dichiarazioni già presentate.
Il punto di Cassazione da usare con prudenza
La Cassazione, nella sentenza n. 16106 del 2022, ragiona sul tema della competenza delle provvigioni e richiama i requisiti di certezza e oggettiva determinabilità.
Non è una sentenza scritta per risolvere il caso specifico della SAS assicurativa in semplificata.
Non va usata male.
Serve per una cosa precisa: ricordare che, quando il soggetto è in competenza, non basta guardare il pagamento. Bisogna guardare quando il diritto alla provvigione è sorto e quando l’importo è determinabile.
Quindi:
- in ordinaria: competenza, certezza, determinabilità;
- in semplificata: cassa mista, con incasso come punto di partenza;
- in entrambi i casi: CU da riconciliare, non da copiare.
La frase SDBA
La CU è una pezza fiscale importante, ma non è la contabilità dell’agenzia.
Prima di portarla in dichiarazione bisogna farla parlare con estratti provvigionali e banca.
11. Tre esempi numerici pesanti
Scenario 1 — Corretto: semplificata, rappel incassato nel 2025
SAS assicurativa in semplificata.
| Voce | Importo |
| Provvigioni ordinarie incassate nel 2025 | 180.000 € |
| Rappel 2024 incassato nel 2025 | 40.000 € |
| Totale componenti positivi 2025 | 220.000 € |
| Ritenute certificate | 25.300 € |
Trattamento operativo:
- il rappel entra nel 2025;
- si riconciliano CU, banca ed estratti;
- si scomputano le ritenute correttamente certificate;
- il reddito della SAS passa ai soci per trasparenza.
Qui il problema è gestibile.
Paghi il dovuto, ma non ti inventi l’anno fiscale.
Scenario 2 — Errore: rappel lasciato fuori dal 2025
Stessa SAS.
Il rappel da 40.000 euro non viene incluso nel 2025 perché “era produzione 2024”.
La compagnia però lo ha certificato nella CU 2025.
Effetto possibile:
| Problema | Effetto |
| Ricavi dichiarati inferiori alla CU | 40.000 € di scostamento |
| Maggior reddito soci da ricostruire | fino a 40.000 € |
| Acconti calcolati male | effetto sull’anno successivo |
| Ritenute non abbinate | rischio credito gestito male |
Non è un errore elegante.
È una porta aperta al controllo.
Scenario 3 — Errore opposto: doppia tassazione
La SAS forza il rappel nel 2024.
Poi nel 2025 lo riprende dalla CU senza riconciliare.
Risultato:
| Voce | Importo |
| Rappel tassato nel 2024 | 40.000 € |
| Rappel tassato di nuovo nel 2025 | 40.000 € |
| Totale base duplicata | 80.000 € |
Qui l’Agenzia magari non si arrabbia subito.
Perché hai pagato troppo.
Ma il socio sì.
E per recuperare devi fare integrative, ricostruzioni, istanze, compensazioni, controlli su ritenute e quote.
Tradotto: perdi tempo, soldi e lucidità.
12. Le 12 domande sporche dell’agente assicurativo
1. Se il rappel 2024 mi arriva nel 2025, lo devo tassare nel 2024 o nel 2025?
Se la SAS è in contabilità semplificata, normalmente nel 2025.
Il motivo è semplice: in semplificata il punto di partenza è l’incasso. Se il rappel viene liquidato e pagato dalla compagnia nel 2025, entra nel reddito 2025, anche se commercialmente è collegato alla produzione 2024.
La frase “rappel 2024” non decide da sola l’anno fiscale.
Decide il regime contabile.
Se invece la SAS è in ordinaria, si apre un altro ragionamento: bisogna verificare se al 31 dicembre 2024 il diritto al rappel era già certo e l’importo determinabile. Se sì, può essere competenza 2024. Se no, resta pericoloso anticiparlo.
La fregatura è questa: molti agenti guardano l’anno commerciale del premio. Il Fisco guarda il criterio fiscale della società.
2. La CU della compagnia basta per chiudere la dichiarazione?
No.
La CU è fondamentale, ma non basta.
La CU certifica imponibili e ritenute. Non ricostruisce tutta la contabilità dell’agenzia.
Prima di usarla in dichiarazione devi confrontarla con:
- estratti provvigionali;
- fatture o documenti emessi;
- movimenti bancari;
- prospetti ritenute;
- storni provvigionali;
- trattenute;
- recuperi;
- bonus;
- conguagli;
- partite riferite ad anni precedenti.
La CU è una pezza fiscale importante, ma non è la contabilità dell’agenzia.
Se copi il numero senza riconciliare, stai facendo una scommessa. Non una dichiarazione.
3. Se il netto incassato in banca non coincide con la CU, chi ha ragione?
Nessuno dei due, preso da solo.
Il bonifico bancario spesso è netto.
La CU può essere al lordo.
In mezzo ci possono essere ritenute, trattenute, storni, recuperi e compensazioni.
Esempio:
| Voce | Importo |
| Provvigioni e rappel lordi | 220.000 € |
| Ritenute operate | -25.300 € |
| Trattenute e recuperi | -6.700 € |
| Netto bonificato | 188.000 € |
Se guardi solo la banca, pensi di avere 188.000 euro.
Se guardi solo la CU, vedi un altro numero.
La risposta corretta nasce dalla riconciliazione.
Devi capire cosa è ricavo, cosa è ritenuta, cosa è trattenuta, cosa è storno e cosa è recupero.
Il netto in banca è un indizio.
Non è la verità fiscale.
4. Le ritenute certificate dalla compagnia sono sempre utilizzabili?
Sono utilizzabili se sono effettivamente operate, correttamente certificate e coerenti con i redditi dichiarati.
Non basta dire: “C’è scritto in CU”.
Devi controllare che:
- la ritenuta si riferisca alla SAS;
- il periodo d’imposta sia corretto;
- l’imponibile sia coerente con i ricavi dichiarati;
- non ci siano duplicazioni;
- non ci siano CU corrette o sostitutive;
- gli importi tornino con gli estratti provvigionali.
La ritenuta è credito fiscale.
Se la perdi, butti soldi.
Se la usi male, apri un problema.
5. Gli storni provvigionali riducono automaticamente il reddito dell’anno?
No. O meglio: non automaticamente.
Lo storno va letto.
Bisogna capire che cosa sta stornando:
- una provvigione già maturata;
- una provvigione anticipata;
- una polizza annullata;
- un recupero della compagnia;
- una compensazione interna;
- un addebito di altra natura.
In semplificata conta il momento fiscale della partita, ma non basta vedere un segno meno sul prospetto.
Serve il dettaglio.
Uno storno da 18.000 euro può essere una rettifica corretta.
Oppure può essere un recupero che va trattato diversamente.
La compagnia lo chiama “storno”.
Tu devi capire che natura fiscale ha.
6. Se la SAS è in ordinaria, vale lo stesso criterio della semplificata?
No.
In ordinaria si ragiona per competenza.
Qui non basta chiedere: “Quando è arrivato il bonifico?”
Bisogna chiedere:
- quando è sorto il diritto alla provvigione o al rappel;
- se al 31 dicembre il diritto era certo;
- se l’importo era determinabile;
- se mancava solo il pagamento;
- se il regolamento della compagnia prevedeva condizioni ancora da verificare;
- se il conteggio era definitivo o provvisorio.
Se al 31 dicembre 2024 il rappel era già certo e determinabile, il fatto che venga pagato nel 2025 non basta a spostarlo al 2025.
In ordinaria l’incasso non comanda.
Comanda la competenza.
7. Il socio della SAS paga tasse anche se non ha prelevato gli utili?
Sì.
Nelle società di persone il reddito viene imputato ai soci per trasparenza.
Questo significa che il socio paga sulla sua quota di reddito, anche se non ha materialmente prelevato quei soldi dalla società.
Esempio:
| Dato | Importo |
| Rappel incassato dalla SAS | 40.000 € |
| Quota socio accomandatario 70% | 28.000 € |
| Quota socio accomandante 30% | 12.000 € |
Se il rappel aumenta il reddito della SAS, aumenta anche il reddito imputato ai soci.
Il socio può dire: “Ma io non ho preso niente”.
Fiscalmente conta poco.
Nella SAS il reddito passa comunque.
È qui che molti imprenditori si arrabbiano.
Ma si arrabbiano tardi.
8. Il bonus produzione è una provvigione o un componente separato?
Dipende dal contratto e dalla causale.
Nel linguaggio commerciale può chiamarsi:
- bonus;
- premio produzione;
- rappel;
- incentivo;
- extra provvigione;
- conguaglio;
- premio portafoglio.
Fiscalmente devi vedere perché viene pagato.
Se è collegato al rapporto di agenzia e alla produzione assicurativa, di norma va trattato come componente positivo dell’attività dell’agenzia, con attenzione anche al tema ritenute.
Non si classifica dal nome.
Si classifica dalla sostanza.
Il nome lo decide la compagnia.
Il trattamento fiscale lo decide la norma, letta sui documenti.
9. Devo guardare data fattura, data liquidazione o data incasso?
Dipende dal regime contabile.
Se sei in semplificata, il dato centrale è l’incasso, dentro il sistema di cassa mista.
Quindi guardi:
- data di liquidazione;
- data di pagamento;
- data bonifico;
- prospetto provvigionale;
- eventuale ritenuta;
- CU.
Se sei in ordinaria, invece, guardi la competenza.
Quindi contano:
- maturazione del diritto;
- ultimazione della prestazione;
- certezza dell’importo;
- determinabilità oggettiva;
- regolamento del piano rappel;
- comunicazioni definitive della compagnia.
La data fattura da sola non risolve tutto.
La data incasso da sola non risolve tutto.
Prima guardi il regime contabile.
Poi leggi le date.
10. Cosa devo chiedere alla compagnia prima di chiudere la dichiarazione?
Devi chiedere il fascicolo completo.
Non solo la CU.
Servono almeno:
- CU dell’anno;
- estratto provvigionale annuale;
- dettaglio mensile delle provvigioni;
- dettaglio del rappel;
- regolamento o comunicazione del premio produzione;
- prospetto ritenute;
- dettaglio storni;
- dettaglio recuperi;
- dettaglio trattenute;
- indicazione delle partite riferite ad anni precedenti;
- eventuali CU corrette o sostitutive.
Se la compagnia manda solo il totale, non basta.
Il totale va bene per chi vuole chiudere in fretta.
Non per chi vuole chiudere bene.
11. Come si controllano estratto provvigionale, banca e CU?
Con una riconciliazione.
Non con la fiducia.
La tabella minima è questa:
| Controllo | Dato da verificare |
| Estratto provvigionale | lordo, causali, periodo, bonus, storni |
| Banca | data bonifico, netto incassato, causale |
| CU | imponibile certificato e ritenute |
| Contabilità | anno di registrazione e regime applicato |
| Dichiarazione | ricavi, ritenute, quote soci |
Poi si costruisce il ponte:
| Voce | Importo |
| Lordo provvigioni ordinarie | |
| Lordo rappel / premi produzione | |
| Storni | |
| Recuperi | |
| Trattenute | |
| Ritenute | |
| Netto banca | |
| Imponibile CU | |
| Differenza da spiegare |
La riga più importante è l’ultima.
“Differenza da spiegare”.
Se non la spieghi tu, un domani proverà a spiegarla l’Agenzia.
E di solito lo fa con meno simpatia.
12. Qual è l’errore più costoso: tassare due volte, non tassare o perdere le ritenute?
Dipende dagli importi.
Ma l’errore più pericoloso è chiudere la dichiarazione senza riconciliazione.
Perché da lì possono nascere tre danni diversi.
Primo danno: non tassi il rappel nell’anno giusto.
Esempio: 40.000 euro lasciati fuori dal 2025 perché “erano produzione 2024”.
Secondo danno: lo tassi due volte.
Prima lo metti nel 2024 per competenza “a sentimento”, poi nel 2025 lo copi dalla CU.
Terzo danno: perdi o usi male le ritenute.
E su importi importanti non sono spiccioli.
Esempio brutale:
| Errore | Effetto |
| Rappel non dichiarato | 40.000 € di imponibile da recuperare |
| Rappel duplicato | 40.000 € tassati due volte |
| Ritenute non scomputate | credito fiscale lasciato fermo o perso |
| Quote soci errate | dichiarazioni personali sbagliate |
Il problema non è il rappel.
Il problema è trattarlo come una riga qualsiasi.
Nelle agenzie assicurative, una riga “qualsiasi” può valere 40.000, 80.000 o 150.000 euro.
13. Elenco fonti
Normativa
Art. 66 TUIR — Imprese minori
È la norma base per la determinazione del reddito delle imprese minori in contabilità semplificata.
Serve nell’articolo per spiegare perché, in semplificata, il rappel pagato nel 2025 entra normalmente nel reddito 2025, anche se riferito alla produzione commerciale 2024.
Punto operativo: la semplificata segue un criterio di cassa “misto”, non una competenza pura.
Art. 109 TUIR — Principio di competenza
È la norma base per i soggetti in contabilità ordinaria.
Serve per spiegare il caso opposto: se la SAS fosse in ordinaria, il rappel andrebbe analizzato secondo competenza, verificando certezza e determinabilità del diritto.
Punto operativo: in ordinaria la data di incasso non basta.
Art. 25-bis DPR 600/1973 — Ritenute su provvigioni
È la norma sulle ritenute applicabili alle provvigioni inerenti rapporti di commissione, agenzia, mediazione, rappresentanza di commercio e procacciamento d’affari.
Serve per trattare il tema delle ritenute operate dalla compagnia e certificate nella CU.
Punto operativo: la ritenuta va controllata, riconciliata e scomputata correttamente. Non basta dire “c’è in CU”.
Art. 5 TUIR — Tassazione per trasparenza delle società di persone
È la norma che regola l’imputazione del reddito ai soci delle società di persone, comprese le SAS.
Serve per spiegare che il reddito della SAS passa ai soci indipendentemente dall’effettiva distribuzione o prelievo.
Punto operativo: il socio può pagare imposte anche se non ha materialmente incassato utili.
Art. 1748 c.c. — Diritto dell’agente alla provvigione
È la norma civilistica da tenere sullo sfondo quando si parla di maturazione del diritto alla provvigione.
Serve soprattutto nel caso della contabilità ordinaria, dove occorre capire quando il diritto alla provvigione o al rappel può dirsi sorto.
Punto operativo: per la competenza non basta il pagamento. Bisogna leggere il rapporto giuridico.
Prassi Agenzia delle Entrate
Circolare Agenzia Entrate n. 11/E del 13 aprile 2017
Oggetto: nuovo regime di determinazione del reddito per le imprese minori.
È la fonte principale per spiegare il passaggio al regime di cassa delle imprese minori e il fatto che la semplificata non è una contabilità “per competenza pura”.
Punto operativo: ricavi incassati e spese pagate sono il criterio di partenza, con componenti che seguono regole proprie.
Risoluzione Agenzia Entrate n. 91/E del 12 luglio 2006
Oggetto: contratto di agenzia, esercizio di competenza delle provvigioni percepite dagli agenti di commercio, art. 109 TUIR.
Serve per il pezzo sulla contabilità ordinaria e sulla competenza delle provvigioni.
Punto operativo: quando la società è in ordinaria, bisogna verificare il momento di maturazione del diritto alla provvigione, non limitarsi alla data del bonifico.
Circolare Agenzia Entrate n. 7/E del 21 marzo 2024
Oggetto: abrogazione dell’esonero dall’applicazione della ritenuta d’acconto alle provvigioni corrisposte agli agenti e ai mediatori di assicurazione.
È essenziale per aggiornare l’articolo al nuovo quadro dal 2024.
Punto operativo: dal 1° aprile 2024 le provvigioni degli agenti e mediatori assicurativi entrano nel perimetro operativo della ritenuta, secondo le istruzioni della circolare.
Istruzioni Certificazione Unica 2026 — periodo d’imposta 2025
Servono per collegare la CU alle certificazioni di lavoro autonomo, provvigioni e redditi diversi.
Punto operativo: la CU è un documento fondamentale per imponibili e ritenute, ma non sostituisce estratti provvigionali, banca e contabilità.
Risoluzione Agenzia Entrate n. 13/E del 17 marzo 2016
Rileva per la razionalizzazione dei codici tributo e la confluenza del vecchio codice 1038 nel codice 1040.
Punto operativo: utile quando si parla di ritenute su provvigioni e controlli F24 / CU / 770.
Giurisprudenza
Cassazione, Sezione Tributaria, sentenza n. 16106 del 19 maggio 2022
Rilevante sul tema della competenza delle provvigioni e del collegamento con i requisiti di certezza e determinabilità.
Punto operativo: utile per rafforzare il principio che, nei soggetti in competenza, il momento fiscale non si decide guardando solo il pagamento.
Da usare con cautela: non è una sentenza specifica sulla SAS assicurativa in semplificata. Serve per il ragionamento sulla competenza, non per negare il criterio di cassa delle imprese minori.
Dottrina e prassi professionale
Principio operativo sulla “cassa mista”
La contabilità semplificata non è competenza pura, ma non è nemmeno il saldo del conto corrente.
Questo è il punto pratico da spiegare all’imprenditore.
In semplificata guardi l’incasso, ma devi comunque trattare correttamente ritenute, storni, recuperi, trattenute, ammortamenti, plusvalenze, minusvalenze e componenti soggetti a regole fiscali proprie.
Fonti in sintesi da mettere in chiusura
Normativa: art. 66 TUIR; art. 109 TUIR; art. 25-bis DPR 600/1973; art. 5 TUIR; art. 1748 c.c.
Prassi: Circolare Agenzia Entrate 11/E/2017; Risoluzione Agenzia Entrate 91/E/2006; Circolare Agenzia Entrate 7/E/2024; Istruzioni Certificazione Unica 2026; Risoluzione Agenzia Entrate 13/E/2016.
Giurisprudenza: Cassazione, Sez. Trib., sentenza n. 16106/2022, da usare per il tema della competenza delle provvigioni nei soggetti in ordinaria.
14. Checklist brutale di chiusura
Se sei una SAS assicurativa in semplificata, domattina devi fare queste cose.
1. Verifica il regime contabile
Prima domanda:
sei in semplificata o ordinaria?
Senza questa risposta, ogni discussione sul rappel è fumo.
2. Recupera la CU della compagnia
Non per copiarla.
Per controllarla.
3. Recupera gli estratti provvigionali
Servono i dettagli, non il totale.
Devi vedere:
- provvigioni ordinarie;
- rappel;
- bonus;
- storni;
- recuperi;
- trattenute;
- ritenute;
- partite di anni diversi.
4. Scarica i movimenti bancari
Controlla:
- data bonifico;
- importo netto;
- causale;
- eventuali pagamenti frazionati;
- bonifici di conguaglio.
5. Fai la riconciliazione
La tabella minima è questa:
| Voce | Importo |
| Lordo da estratto provvigionale | |
| Ritenute operate | |
| Storni | |
| Recuperi | |
| Trattenute | |
| Netto bonificato | |
| Imponibile CU | |
| Differenza da spiegare |
Se c’è una differenza, non la nascondi.
La spieghi.
6. Se sei in semplificata, guarda l’incasso
Il rappel 2024 incassato nel 2025 va normalmente nel 2025.
Non nel 2024 solo perché la compagnia lo chiama così.
7. Se sei in ordinaria, verifica certezza e determinabilità
Per l’ordinaria servono documenti:
- contratto;
- regolamento del piano rappel;
- obiettivi raggiunti;
- conteggio definitivo;
- comunicazione della compagnia;
- data di maturazione del diritto.
Senza questi elementi, parlare di competenza è pericoloso.
8. Controlla le ritenute
Ritenuta subita non significa automaticamente ritenuta gestita bene.
Devi controllare CU, importi e coerenza con la dichiarazione.
9. Controlla l’effetto sui soci
Nella SAS il reddito passa ai soci.
Anche se non hanno prelevato.
Preparali prima, non quando arrivano saldo e acconto.
10. Non chiudere con numeri “a fiducia”
La compagnia certifica.
Il consulente riconcilia.
L’imprenditore risponde.
Se sei una SAS assicurativa in semplificata, il rappel 2024 pagato nel 2025 non lo lasci nel cassetto del 2024: lo porti nel 2025.
Ma prima di dichiarare il numero della CU, lo devi riconciliare.
Perché la compagnia certifica.
Ma il rischio fiscale resta tuo.