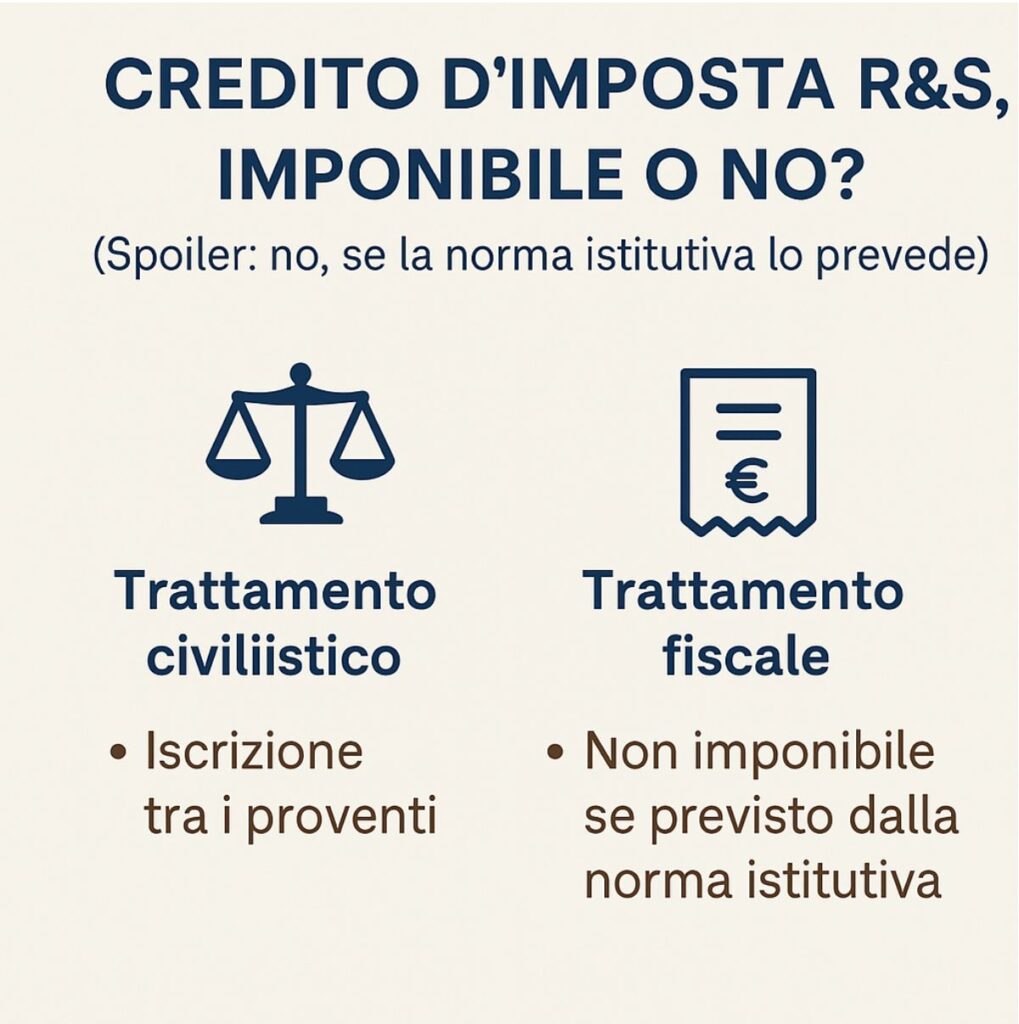
Secondo i principi contabili nazionali, i contributi pubblici – tra cui rientrano anche i crediti d’imposta – vanno iscritti tra i proventi del conto economico, salvo casi particolari.
L’OIC 12 chiarisce che i contributi in conto esercizio devono essere rilevati nella voce A5 “Altri ricavi e proventi”. Questo principio si applica anche ai crediti d’imposta automatici, come quelli per Ricerca e Sviluppo, Innovazione tecnologica e Design, previsti dall’articolo 1, commi 198–209, della Legge 160/2019.
Trattamento fiscale: il credito d’imposta R&S è imponibile o escluso?
La rilevazione civilistica non implica necessariamente imponibilità fiscale. Per verificare se un credito d’imposta genera una sopravvenienza attiva imponibile, è necessario fare riferimento alla norma che lo ha istituito.
Nel caso del credito d’imposta per Ricerca e Sviluppo, l’articolo 1, comma 207, della Legge 160/2019 stabilisce espressamente che il credito non concorre alla formazione del reddito ai fini delle imposte sui redditi né alla formazione del valore della produzione netta ai fini IRAP. Pertanto, anche se contabilmente rappresenta un provento, fiscalmente non è imponibile.
Le indicazioni dell’Agenzia delle Entrate
L’Agenzia delle Entrate ha confermato più volte questo principio. Tra i principali riferimenti si segnalano l’interpello n. 270 del 2021 e la circolare 13/E del 13 giugno 2023, paragrafo 4.3.1, dove si ribadisce che il credito d’imposta è escluso dalla base imponibile IRES e IRAP quando la norma lo prevede espressamente.
Dottrina e prassi
Anche la dottrina è chiara nel ritenere che la rilevanza fiscale del credito d’imposta dipenda dalla norma istitutiva. Se è prevista l’esclusione, il provento non è imponibile. In tal senso si esprimono fonti come Eutekne e Il Sole 24 Ore, che ribadiscono la necessità di iscrivere il credito tra gli altri ricavi (voce A5), mantenendone però la neutralità fiscale.
In sintesi, il credito d’imposta per Ricerca e Sviluppo va iscritto tra i proventi nel bilancio civilistico, ma non è fiscalmente imponibile, in quanto escluso espressamente dalla norma istitutiva.
Serve supporto? Se hai una situazione più complessa da valutare o se ti servono chiarimenti su altri crediti d’imposta, possiamo esaminarli insieme e individuare la soluzione più corretta. Scrivici, ti aiutiamo volentieri.