Succede davvero. E può succedere anche a te.
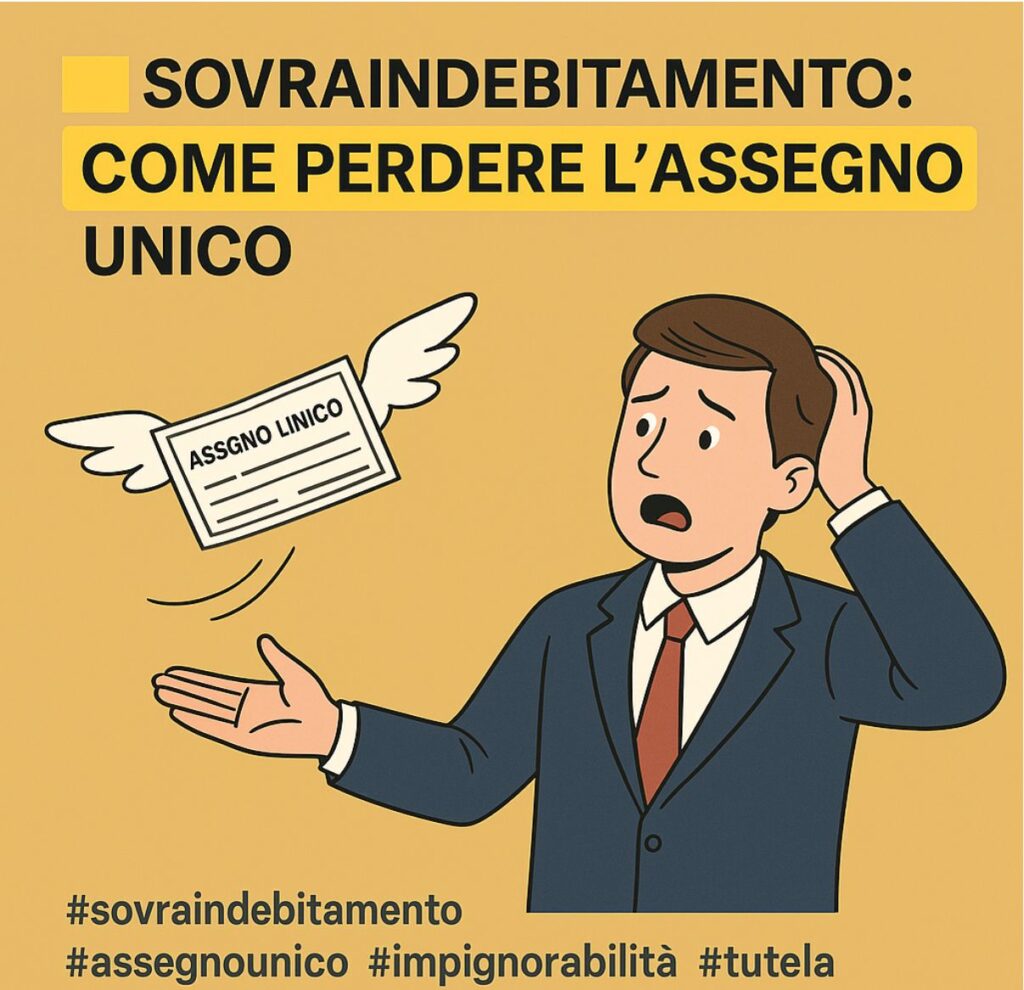
Un nostro cliente, coinvolto in una procedura di sovraindebitamento e con due figli minori a carico, ha perso l’assegno unico. Non per colpa sua. Non per scelta di un giudice. Ma per imperizia e disattenzione del gestore della procedura, che ha disposto la chiusura del conto corrente su cui l’INPS accreditava ogni mese la misura.
Quando siamo intervenuti, l’assegno era sospeso da settimane. Il danno? Immediato, concreto e potenzialmente irreparabile per chi dipende da quei soldi per vivere.
Fate attenzione: potrebbe succedere anche a voi. Se siete in queste condizioni, parlate con chi vi segue, spiegate bene la situazione e non firmate nulla senza sapere a cosa state rinunciando.
Cos’è l’assegno unico e perché è impignorabile
L’assegno unico universale per i figli a carico, introdotto dal Decreto Legislativo 230/2021 in attuazione della Legge Delega 46/2021, ha sostituito una serie di misure frammentate.
Secondo l’articolo 1 della legge delega, la misura mira a: “Favorire la natalità, sostenere la genitorialità e promuovere l’occupazione, in particolare femminile.”
È una misura alimentare, assistenziale e non patrimoniale: serve a garantire il minimo vitale per i minori. E proprio per questo, la legge la rende impignorabile.
Altri assegni assistenziali tutelati
Altre prestazioni impignorabili includono:
- Assegno di invalidità civile e indennità di accompagnamento (Legge 118/1971);
- Assegno sociale;
- Pensioni per invalidi di guerra, mutilati, vedove e orfani;
- Assegno di inclusione e forme residue del reddito di cittadinanza.
Si tratta di prestazioni assistenziali per coprire bisogni essenziali: non sono reddito disponibile, né patrimonio liquidabile.
I riferimenti normativi sono chiari:
- Art. 545 c.p.c.: vieta il pignoramento di crediti alimentari e sussidi di sostentamento;
- Art. 1 D.P.R. 180/1950: impedisce la cessione o pignoramento di somme da enti pubblici;
- Art. 268, co. 4, D.Lgs. 14/2019: esclude questi crediti dalla liquidazione nelle procedure di crisi.
Anche la giurisprudenza è chiara:
- Cass. Civ. n. 1043/2001: impignorabilità dell’indennità di accompagnamento;
- Cass. Civ. n. 15886/2000: l’assegno di invalidità è credito alimentare non aggredibile;
- Trib. Torino, ord. 14.03.2019: il reddito di cittadinanza è escluso dalla massa attiva.
La realtà pratica può essere però molto meno protetta della teoria:
- Se il conto viene chiuso, l’INPS sospende il pagamento;
- Le somme impignorabili possono essere confuse nel saldo;
- Il debitore si ritrova, di fatto, senza le risorse vitali.
Il nostro caso: incompetenza e danno
Nel nostro caso, il gestore della procedura ha chiuso il conto dell’assistita senza predisporre un nuovo IBAN per l’accredito. L’INPS ha sospeso i pagamenti.
Abbiamo suggerito di:
- Attivare subito un nuovo conto intestato alla beneficiaria;
- Comunicare l’IBAN all’INPS;
- Successivamente, depositare una istanza di ratifica al Tribunale.
Così abbiamo salvato il diritto della beneficiaria e tutelato i figli minori, senza danneggiare i creditori.
Tre azioni fondamentali per proteggersi:
- Controllare il conto di accredito dell’assegno unico e delle misure assistenziali;
- Coordinarsi con il gestore prima di chiudere conti bancari;
- Farsi seguire da un professionista consapevole del quadro normativo.
Perché anche ciò che è impignorabile sulla carta può diventare inaccessibile nella realtà.